

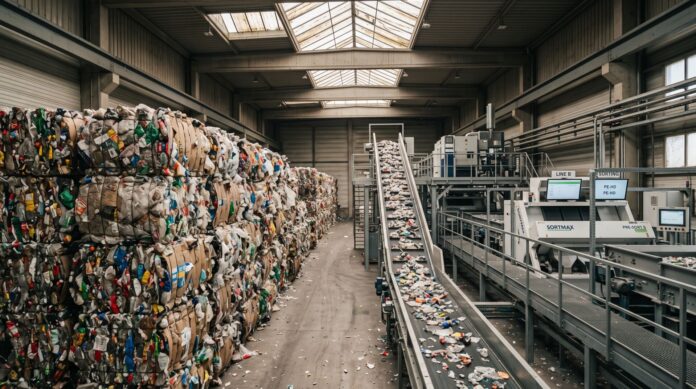
I piazzali degli impianti di trattamento sono pieni di balle stoccate e le linee di estrusione rallentano i turni di marcia. Da oltre un anno la filiera del recupero della plastica vive una contrazione profonda, schiacciata dalla concorrenza dei polimeri vergini a basso costo che arrivano dai mercati extraeuropei e dal rincaro dei costi energetici e operativi. In questo scenario di sofferenza diffusa, le richieste di aiuti straordinari indirizzate al Ministero dell’Ambiente e della Sicurezza Energetica e agli organi di governo della filiera si sono moltiplicate. Eppure, secondo il Consorzio nazionale per il riciclaggio dei rifiuti di beni in polietilene, tamponare le perdite con erogazioni a pioggia non risolverà il dissesto strutturale del settore.
A tracciare una linea netta tra il sostegno legittimo alle imprese e la deriva assistenziale è Claudia Salvestrini, direttrice generale di PolieCo. Il suo intervento scuote un comparto abituato a considerare l’intervento pubblico come il rimedio naturale a ogni flessione dei listini. Riconoscere le difficoltà è doveroso, ma pretendere che siano i fondi consortili o le casse statali a compensare la mancanza di competitività rischia di trasformare l’economia circolare in un modello privo di logica economica autonoma. Il mercato chiede standard elevati, costanza prestazionale e prezzi allineati alla materia prima tradizionale, condizioni che nessun contributo a fondo perduto può garantire nel lungo periodo.
Salvestrini chiarisce la propria posizione senza ricorrere a mezze misure: «Ho grande rispetto per gli imprenditori che stanno affrontando una fase estremamente difficile e credo sia giusto intervenire laddove esistano ostacoli che impediscono alle imprese sane di lavorare. Penso, ad esempio, alla necessità di semplificare e accelerare le procedure autorizzative e di creare condizioni normative che favoriscano realmente il riciclo». Tuttavia, il nodo centrale riguarda la capacità progettuale di chi trasforma lo scarto in risorsa. «Allo stesso tempo, però, dopo mesi di crisi dobbiamo avere il coraggio di porci una domanda: qual è la proposta industriale del settore per uscire da questa situazione?».
La forbice tra la plastica vergine e il granulo rigenerato si è allargata a sfavore di quest’ultimo a causa di fattori geopolitici e sovraccapacità produttive globali. Gli impianti petrolchimici statunitensi e asiatici esportano polietilene a prezzi stracciati, favoriti dal basso costo del gas e delle materie prime fossili. I trasformatori industriali che producono imballaggi, tubazioni, film agricoli e manufatti tecnici scelgono la materia vergine non per ostilità verso l’ambiente, ma per un calcolo di convenienza e affidabilità tecnica. Quando il granulo riciclato costa quasi quanto quello vergine, o presenta impurità che compromettono le rese produttive, il mercato della domanda secondaria si azzera.
Davanti a questa contrazione, parte della filiera ha chiesto misure compensative per compensare il differenziale economico tra vergine e riciclato. Per PolieCo, la risposta non può ridursi a un trasferimento costante di risorse economiche da parte del dicastero dell’Ambiente, dei sistemi consortili o di altri soggetti della filiera. Il sostegno finanziario, se sganciato da un piano di riorganizzazione, serve soltanto a ritardare il fermo degli impianti senza costruire alcuna prospettiva di sviluppo per il momento in cui l’emergenza sarà dichiarata conclusa.
La direttrice del consorzio richiama gli operatori a un esame di realtà sulla propria vocazione imprenditoriale: «Comprendo la richiesta di misure straordinarie in una fase straordinaria. Quello che mi preoccupa è quando il sostegno economico rischia di diventare l’unica prospettiva. Se ci definiamo protagonisti dell’economia circolare, dobbiamo anche essere capaci di costruirla. E costruire economia circolare significa investire in tecnologie, migliorare la qualità del riciclato, creare filiere industriali e presentare progetti capaci di stare sul mercato».
Il messaggio tocca un punto nevralgico della filiera italiana del polietilene. Per anni il recupero meccanico ha beneficiato di condizioni di mercato favorevoli, vendendo scaglie e granuli senza dover spingere all’estremo la selezione ottica, il lavaggio intensivo o il compounding avanzato. Oggi quella fase storica è finita. Gli scarti eterogenei e poco selezionati non trovano collocazione, accumulandosi nei magazzini autorizzati fino a saturarne la capienza volumetrica concessa dai titoli abilitativi provinciali e regionali.
In questa strozzatura logistica è emersa una scappatoia operativa che PolieCo contesta con fermezza: l’avvio massiccio delle plastiche verso il recupero energetico nei forni industriali. Quando la rigenerazione meccanica si inceppa per assenza di margini commerciali, la tentazione di instradare i flussi verso la produzione di combustibile solido secondario per alimentare gli impianti di produzione del clinker diventa fortissima, al punto da spingere alcuni comparti a invocare aiuti economici per sostenere le tariffe di conferimento nei cementifici.
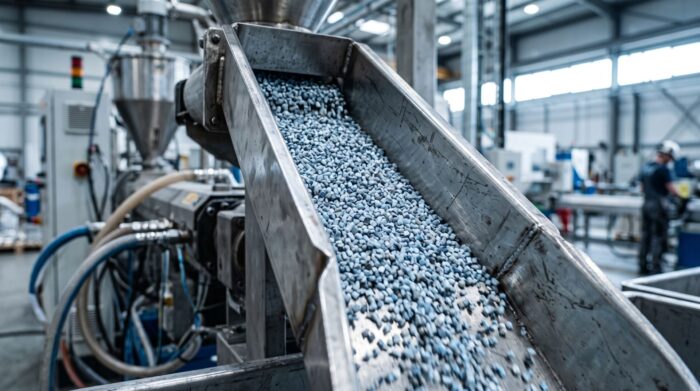
Su questo snodo, Salvestrini solleva una censura tecnica e culturale: «Se alla fine l’unica risposta alla crisi consiste nel sostenere economicamente l’avvio dei rifiuti ai cementifici, dobbiamo chiederci con grande serenità quale economia circolare stiamo costruendo. Il recupero energetico può avere una funzione all’interno della gestione complessiva dei rifiuti, ma non può diventare la risposta industriale alla crisi del riciclo». La gerarchia europea dei rifiuti colloca la valorizzazione termica al di sotto del riciclo di materia; trasformare il recupero energetico in una destinazione privilegiata e sussidiata significa declassare un intero sistema industriale da costruttore di materiali a semplice fornitore di combustibile alternativo.
Bruciare polimeri che potrebbero tornare a comporre nuovi manufatti distrugge il capitale chimico intrinseco dei materiali polimerici. Il cementificio risolve il problema contingente dello smaltimento delle giacenze nei piazzali, ma azzera la catena del valore della materia prima seconda, vanificando le raccolte differenziate e gli sforzi di separazione a monte. L’equilibrio tra sostenibilità ecologica e sostenibilità dei bilanci aziendali richiede una separazione tra le quote di scarto effettivamente non riciclabili, destinate a recupero termico, e quelle che vengono sacrificate solo per assenza di investimenti negli impianti di lavaggio e purificazione.
La distinzione tra rimozione degli ostacoli amministrativi e logica assistenziale costituisce il baricentro dell’analisi di Salvestrini: «Le istituzioni devono fare la propria parte. È necessario intervenire sulla certezza delle regole, sulla domanda di materia riciclata e sulle condizioni che oggi penalizzano chi ricicla, ma anche l’imprenditoria deve assumersi la propria parte di responsabilità. Un settore industriale maturo non può limitarsi a chiedere risorse: deve portare sul tavolo soluzioni, investimenti e una visione di medio-lungo periodo».
Il fronte pubblico ha compiti precisi e finora assolti a rilento. La pubblica amministrazione italiana sconta ritardi cronici nel rilascio delle autorizzazioni integrate ambientali, nell’aggiornamento dei decreti End of Waste per i singoli flussi polimerici e nell’attuazione dei Criteri Ambientali Minimi negli appalti pubblici. Le stazioni appaltanti continuano ad acquistare manufatti in plastica senza verificare il rispetto delle quote minime di materiale riciclato previste dai capitolati di gara, privando i rigeneratori di uno sbocco commerciale garantito dalla legge.
Risolvere questi nodi burocratici spetta allo Stato, che deve semplificare gli iter tecnici e vigilare affinché le prescrizioni normative non soffochino gli operatori corretti con adempimenti cartolari inutili. Ma una volta rimossi i blocchi amministrativi, tocca alle aziende dimostrare la solidità dei propri piani. Il riciclo delle materie plastiche ha bisogno di macchinari capaci di eliminare i contaminanti organici, togliere gli inchiostri dalle pellicole, abbattere le cariche odorose e stabilizzare i parametri di fluidità del polimero fuso, per consentirne l’utilizzo nelle linee di stampaggio ad alta velocità.
Gli utilizzatori industriali finali non chiedono attestati di benemerenza ambientale, ma lotti di polimero con schede tecniche precise, tolleranze millimetriche e assenza di difetti estetici o funzionali. Chi non ha ammodernato i propri impianti di selezione ottica o continua a produrre granuli non standardizzati finisce fuori mercato appena la materia vergine cala di venti centesimi al chilo. Nessun sussidio governativo potrà colmare questo divario strutturale se l’imprenditoria del riciclo non compie il salto qualitativo verso la chimica applicata e la manifattura avanzata.
Per sbloccare lo stallo, PolieCo propone di azzerare la dialettica rivendicativa e cambiare l’impostazione degli incontri istituzionali. «Forse è arrivato il momento di sederci attorno a un tavolo partendo non dalla domanda “quanti soldi servono?”, ma da un’altra: “che cosa siamo disposti a fare, ciascuno per la propria parte, perché il riciclo torni a essere un’attività industriale competitiva?”». Il consorzio suggerisce che i tavoli ministeriali diventino la sede in cui presentare piani industriali vincolanti, impegni di riqualificazione tecnologica e accordi di filiera con i produttori di beni, abbandonando il conteggio delle perdite di esercizio da risarcire con denaro pubblico.
La posta in gioco va oltre la sopravvivenza dei singoli operatori. L’Italia detiene una delle percentuali più alte in Europa per riciclo di imballaggi e rifiuti plastici industriali, ma il primato quantitativo rischia di crollare se non si consolida sotto il profilo qualitativo. «Le imprese che hanno progetti seri devono essere messe nelle condizioni di realizzarli e, dove necessario, accompagnate dalle istituzioni. Ma dobbiamo uscire dalla logica dell’emergenza permanente. La crisi è reale e sarebbe sbagliato minimizzarla», osserva Salvestrini. «Proprio perché è reale, però, merita qualcosa di più di una nuova richiesta di risorse. Merita una politica industriale e, insieme, una risposta imprenditoriale all’altezza della sfida».
Il bivio per la filiera del polietilene è chiaro. Da una parte c’è la richiesta continuativa di paracadute finanziari per tenere in vita linee di lavorazione obsolete o per deviare la plastica nei cementifici; dall’altra c’è la riprogettazione del modello produttivo, concentrata sull’innovazione di processo, sulla tracciabilità dei flussi e su contratti di fornitura pluriennali con l’industria manifatturiera. Il confronto tra consorzi, imprese e decisori politici nei prossimi mesi stabilirà se il riciclo delle materie plastiche in Italia rimarrà un settore esposto a ogni tempesta economica o se diventerà un comparto manifatturiero solido e autosufficiente.